
Într-o lume plină de incertitudini, a avea un fond de siguranță financiară nu mai este doar o idee bună, ci o necesitate. Fie că vorbim despre o pierdere neașteptată a locului de muncă, o urgență medicală sau o cheltuială neprevăzută, un astfel de fond îți oferă liniștea de care ai nevoie pentru a face față provocărilor fără să intri în panică. Dar cum începi? Cum poți să îți construiești acest colac de salvare financiară fără să te simți copleșită? Hai să discutăm despre pașii simpli și realiști pe care îi poți urma, pentru că da, și tu poți reuși să-ți creezi un fond de siguranță, chiar dacă începutul pare greu.
Ce este un fond de siguranță și de ce este important?
Un fond de siguranță este o sumă de bani pusă deoparte special pentru a acoperi cheltuieli neprevăzute. Nu este un fond pentru vacanțe sau shopping, ci pentru situații în care ai nevoie urgentă de bani. Importanța acestuia este imensă, mai ales în contextul vieții cotidiene, unde schimbările pot apărea oricând.
- Siguranță financiară: Îți oferă un suport solid atunci când sursele tale de venit sunt temporar afectate.
- Reducerea stresului: Știi că ai o plasă de siguranță, ceea ce te ajută să nu te panichezi în momente dificile.
- Evita îndatorarea: În lipsa acestui fond, multe persoane sunt nevoite să apeleze la credite sau carduri de credit cu dobânzi mari.
Stabilește suma ideală pentru fondul tău
Nu există o sumă universal valabilă. Totul depinde de stilul tău de viață, cheltuielile lunare și responsabilitățile pe care le ai. O regulă generală este să ai economii echivalente cu 3 până la 6 luni de cheltuieli esențiale. Dar haide să vedem cum poți calcula această sumă în funcție de realitatea ta.
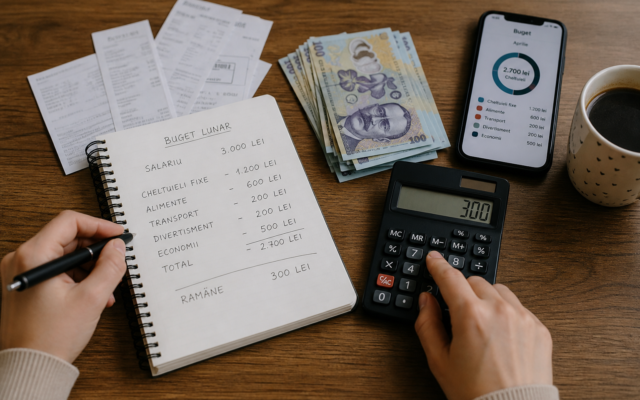
- Fă o listă cu cheltuielile lunare esențiale: chirie, utilități, mâncare, transport, asigurări, rate, medicamente.
- Calculează suma totală pe lună: adună toate aceste cheltuieli pentru a afla cât ai nevoie pentru o lună.
- Înmulțește cu numărul de luni dorit: dacă vrei o plasă de siguranță pentru 6 luni, înmulțește cu 6.
De exemplu, dacă cheltuiești 2000 lei lunar pe esențiale, fondul tău de siguranță ar trebui să fie între 6000 și 12000 lei. Știu, poate părea mult, dar nu uita că nu trebuie să strângi toată suma dintr-o dată.
Pasul 1: Începe cu pași mici și constanți
Crearea unui fond de siguranță nu trebuie să fie o povară. Dacă încerci să pui deoparte o sumă mare imediat, s-ar putea să te simți copleșită și să renunți. Începe cu o sumă mică, pe care o poți economisi lunar fără să-ți afecteze bugetul.
- Setează un obiectiv lunar realist — poate 100 sau 200 lei.
- Automatizează economisirea — setează un transfer automat către un cont de economii.
- Găsește modalități de a reduce cheltuielile inutile — un abonament la care nu renunți, o cafea de la cafenea zilnică, mici plăceri care pot fi înlocuite temporar.
Aceste mici schimbări pot face o diferență enormă în timp.
Pasul 2: Alege un cont potrivit pentru fondul tău de siguranță
Fondul de siguranță trebuie să fie ușor accesibil, dar în același timp să nu te tenteze să cheltui banii pentru alte lucruri. Iată câteva opțiuni:
- Cont de economii: oferă lichiditate și, în unele cazuri, dobândă modestă.
- Depozit bancar cu acces rapid: unele bănci oferă depozite cu dobândă mai bună și posibilitatea de retragere rapidă fără penalități.
- Aplicații de economisire: Există aplicații care îți pot ajuta să economisești automat, rotunjind plățile sau oferindu-ți provocări financiare.
Important este să nu păstrezi banii în contul curent obișnuit, unde sunt tentația cea mai mare de a fi cheltuiți.
Pasul 3: Fii disciplinată și monitorizează progresul
Ca orice obiectiv important, și economisirea necesită disciplină. Dar nu trebuie să fie ceva rigid și frustrant. Iată câteva trucuri care te pot ajuta să rămâi motivată:
- Ține un jurnal financiar: notează veniturile, cheltuielile și economiile pentru a vedea clar unde ești.
- Setează obiective intermediare: de exemplu, să ajungi la jumătatea sumei în 6 luni.
- Recompensează-te: când atingi un prag important, oferă-ți o mică bucurie care să nu îți afecteze bugetul.
Chiar dacă uneori vei avea zile mai dificile, amintește-ți că fiecare pas contează și te aduce mai aproape de liniștea financiară pe care o meriți.
Pasul 4: Creează-ți un plan pentru situațiile dificile
Un fond de siguranță este doar o parte din strategia ta financiară. Este important să ai în vedere și ce vei face când vei avea nevoie să îl folosești:
- Stabilește clar când este justificat să accesezi banii din acest fond.
- Încearcă să nu folosești fondul pentru cheltuieli care pot fi amânate sau evitate.
- După ce folosești bani din fond, fă un plan clar de refacere a acestuia.
Această disciplină te ajută să păstrezi fondul sănătos și să îl poți folosi cu adevărat când contează.
Pasul 5: Explorează surse suplimentare de venit
Dacă simți că bugetul tău este prea strâns pentru a economisi cât ai vrea, gândește-te să aduci câteva surse suplimentare de venit. Acest lucru îți poate accelera construirea fondului de siguranță:
- Freelancing: dacă ai o pasiune sau o abilitate, oferă-ți serviciile online.
- Vânzarea obiectelor nefolosite: o metodă rapidă de a face rost de bani extra.
- Lucru part-time: un job temporar sau în weekend poate face diferența.
Fiecare leu în plus economisit este un pas spre independența ta financiară.
Pasul 6: Educația financiară – cheia succesului pe termen lung
Pe măsură ce înveți să economisești, nu uita să te informezi constant despre gestionarea banilor. Educația financiară te ajută să iei decizii mai bune și să eviți capcanele financiare.
- Citește cărți și articole despre finanțe personale.
- Urmează cursuri online gratuite sau plătite.
- Discută cu prietenele sau cu un consultant financiar despre planurile tale.
Cu cât știi mai mult, cu atât vei fi mai încrezătoare în alegerile tale și vei putea să îți protejezi liniștea mai bine.
Pași practici pentru a economisi fără să te înfometezi
Economisirea nu înseamnă să renunți la tot ce îți place sau să trăiești în stres constant. Iată câteva sfaturi pentru a face economisirea plăcută și sustenabilă:
- Pregătește-ți acasă cafeaua în loc să o cumperi zilnic.
- Fă-ți un plan de mese săptămânal pentru a evita cumpărăturile impulsive.
- Folosește transportul în comun sau mergi pe jos când este posibil.
- Caută oferte și reduceri, dar evită cumpărăturile inutile doar pentru că ceva este la promoție.
Importanța susținerii sociale în călătoria ta financiară
Nu este nevoie să faci totul singură. Povestește prietenelor sau familiei despre planurile tale. Uneori, a avea suport moral și chiar un partener de economisire poate face minuni:
- Schimbul de idei și strategii te poate inspira.
- Sprijinul lor emoțional te ajută să depășești momentele de descurajare.
- Poți organiza provocări sau concursuri amicale de economisire.
Nu uita, suntem mai puternice împreună!
Când și cum să îți reevaluezi fondul de siguranță
Viața se schimbă constant, iar fondul tău de siguranță trebuie să țină pasul cu aceste schimbări. Revizuiește-l cel puțin o dată pe an sau după evenimente majore, cum ar fi schimbarea locului de muncă, a situației familiale sau a cheltuielilor:
- Actualizează suma necesară în funcție de noile cheltuieli lunare.
- Adaptează-ți planul de economisire dacă este cazul.
- Profită de eventuale creșteri salariale pentru a accelera economisirea.
Ce faci dacă fondul de siguranță este insuficient în momentul unei crize?
Nu toate situațiile vor fi perfecte, iar uneori fondul tău poate fi mai mic decât ai nevoie. În astfel de momente, nu te învinovăți. Iată câteva sugestii pentru a gestiona situația:
- Prioritizează cheltuielile urgente și esențiale.
- Caută ajutor financiar temporar prin familie, prieteni sau instituții.
- Explorează opțiuni de refinanțare sau amânare a plăților, dacă este posibil.
- Continuă să economisești, chiar și puțin, pentru a întări fondul pe viitor.
Începe chiar de azi – pașii simpli pentru fondul tău de siguranță
Nu trebuie să aștepți momentul perfect, pentru că acesta poate să nu vină niciodată. Iată ce poți face acum, imediat:
- Calculează-ți cheltuielile lunare esențiale.
- Deschide un cont de economii separat.
- Setează un transfer automat lunar, chiar dacă este mic.
- Notează-ți progresul într-un jurnal sau aplicație.
- Începe să cauți mici surse suplimentare de venit.
Fiecare pas mic te duce mai aproape de o liniște financiară reală. Și merită tot efortul!