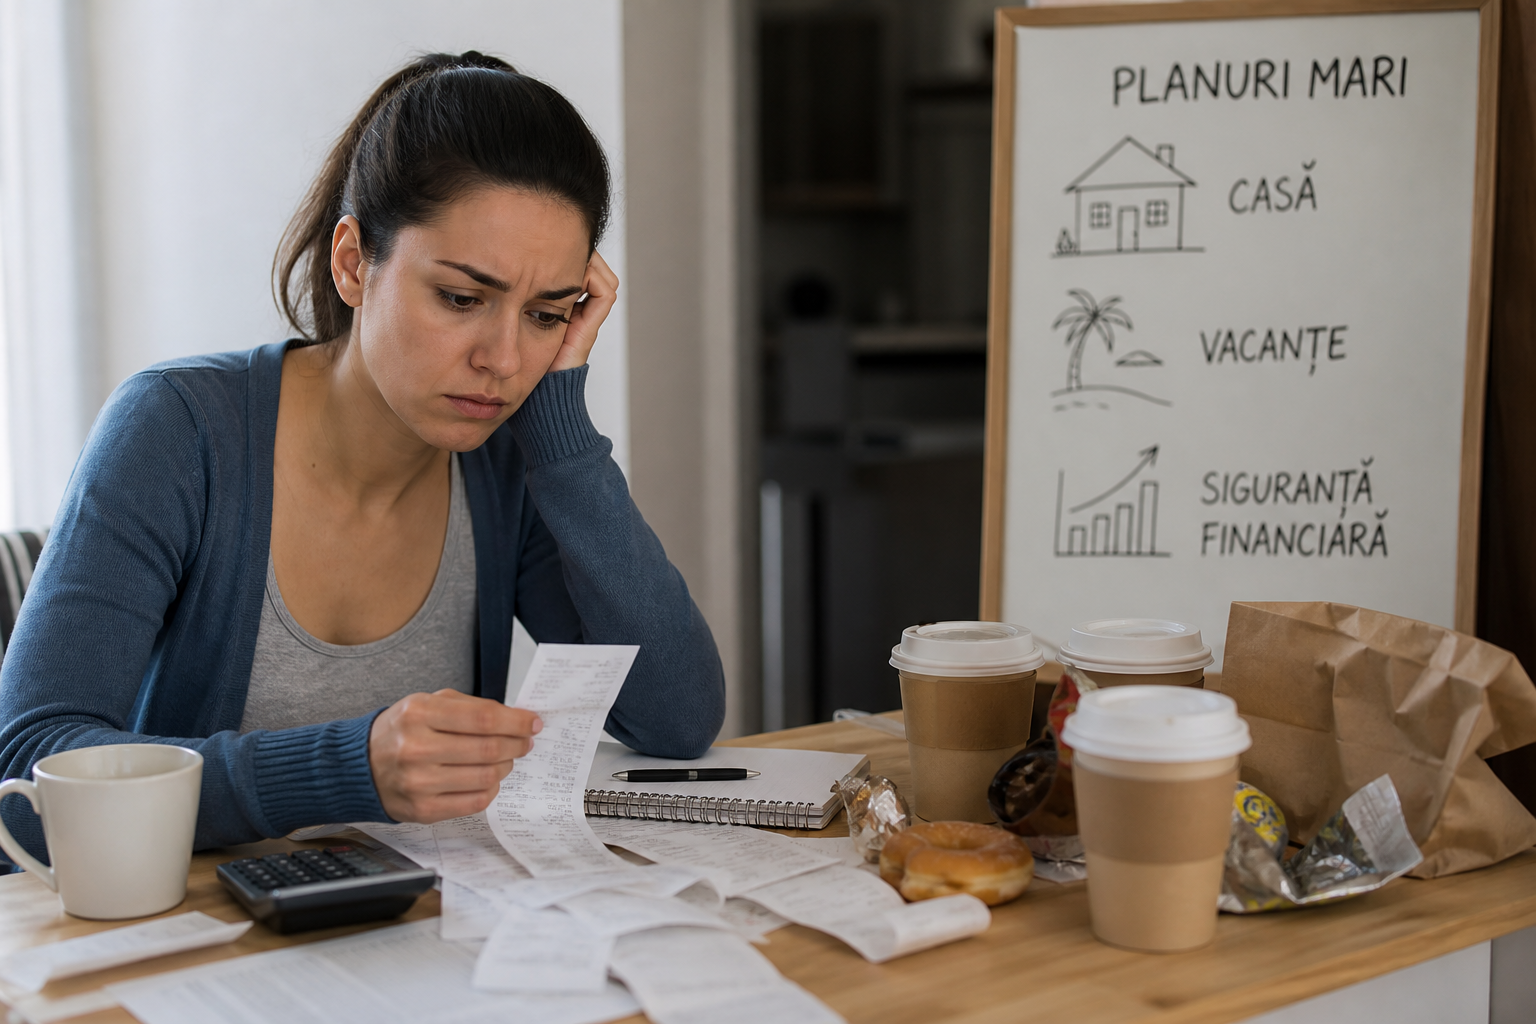
Te-ai întrebat vreodată cum de, în ciuda eforturilor tale și a planurilor mărețe de economisire sau investiții, banii par să se scurgă ca nisipul printre degete? Ei bine, adevărul poate fi mai simplu decât crezi: cheltuielile mici, aparent neînsemnate, pe care le faci zi de zi, pot fi adevărații sabotori ai visurilor tale financiare. De la cafeaua zilnică cumpărată pe fugă, la micile plăceri impulsive care par inofensive, aceste costuri aparent minore se adună și pot sabota obiectivele tale pe termen lung.
Ce sunt cu adevărat cheltuielile mici de zi cu zi?
În termeni simpli, cheltuielile mici de zi cu zi reprezintă acele sume pe care le scoți din portofel sau card pentru lucruri aparent minore: o cafea la colțul străzii, gustarea de după-amiază, o aplicație plătită, sau o geană de machiaj cumpărată din impuls. Acestea sunt cheltuieli pe care, de cele mai multe ori, nu le incluzi în planul tău financiar și pe care nici măcar nu le consideri relevante când îți faci bugetul.
Însă, dacă le aduni pe parcursul unei săptămâni, lună sau an, sumele pot deveni semnificative, iar impactul asupra economiilor tale sau asupra investițiilor poate fi surprinzător de mare.
De ce ne subestimăm cheltuielile mici?
- Percepția că sunt neînsemnate: Pentru că sunt sume mici, tindem să le ignorăm sau să le considerăm „bonusuri” pe care le merităm.
- Lipsa unui buget clar: Fără un plan financiar bine pus la punct, aceste cheltuieli nu sunt monitorizate și, implicit, nu sunt controlate.
- Obiceiuri și rutine: Uneori, cumpărăturile mici devin parte din rutina zilnică, iar când ceva devine „automat”, nu mai facem reflecții asupra necesității sale.
- Influența socială: Presiunea de a ține pasul cu prietenele, tendințele sau stilul de viață poate determina achiziții impulsive și repetate.
Impactul real al cheltuielilor mici: un exemplu concret
Să luăm un exemplu simplu: dacă îți cumperi în fiecare zi o cafea de 10 lei, în doar o lună vei cheltui aproximativ 300 de lei. Într-un an, asta înseamnă 3.600 lei. Dacă ai pune acești bani într-un fond de economii sau investiții cu o dobândă medie, banii ar crește semnificativ în timp, iar tu ai putea să faci acea călătorie mult visată sau să-ți cumperi obiectul dorit fără să simți povara financiară.
Cum îți sabotează aceste cheltuieli planurile mari?
Planurile mari – fie că vorbim de economisirea pentru o casă, o afacere sau un fond de urgență – necesită disciplină și o alocare atentă a resurselor. Cheltuielile mici, deseori neobservate, pot avea următoarele efecte:
- Reducerea economiilor: Banii care ar fi putut fi economisiți sau investiți sunt consumați rapid, fără să aducă valoare reală pe termen lung.
- Întârzierea obiectivelor: Fără bani disponibili, obiectivele financiare se amână sau devin mai greu de atins.
- Creșterea stresului financiar: Când banii sunt mereu puțini, apare anxietatea legată de cheltuieli și viitor.
- Obiceiuri financiare nesănătoase: Se formează un tipar de consum impulsiv, care poate fi greu de schimbat.
Strategii pentru a limita cheltuielile mici și a-ți susține planurile mari
Nu e nevoie să renunți la toate micile bucurii, ci să devii mai conștientă și să gestionezi aceste cheltuieli cu înțelepciune. Iată câteva metode care te pot ajuta:
1. Monitorizează-ți toate cheltuielile
Ține un jurnal sau folosește o aplicație de buget care să înregistreze fiecare sumă cheltuită. Astfel, vei vedea exact unde „se duc” banii și vei putea identifica zonele unde poți tăia.
2. Stabilește un buget clar pentru cheltuielile mici
Alocă o sumă lunară pentru micile plăceri. Când bugetul este epuizat, evită să mai faci astfel de cheltuieli. Această limită te ajută să fii responsabilă fără să te simți privată.
3. Înlocuiește obiceiurile costisitoare cu alternative mai ieftine
De exemplu, în loc să cumperi cafea zilnic la cafenea, fă-ți acasă o cafea bună și ia-o cu tine. Sau pregătește gustări acasă în loc să le cumperi în drum spre muncă.
4. Fă-ți o listă de priorități financiare
Gândește-te la ce îți dorești cu adevărat pe termen lung și adu-ți aminte de aceste obiective atunci când simți tentația de a face o achiziție impulsivă.
5. Folosește tehnica „24 de ore”
Când vrei să cumperi ceva neplanificat, așteaptă 24 de ore înainte de a lua decizia. De multe ori, dorința trece și realizezi că nu ai nevoie cu adevărat de acel lucru.
De ce este important să fii blândă cu tine însăți
Schimbarea obiceiurilor financiare nu se face peste noapte. Este esențial să ai răbdare și să nu te învinovățești pentru greșelile din trecut. În plus, mici plăceri și răsfățuri sunt importante pentru bunăstarea ta emoțională, atâta timp cât sunt echilibrate și nu devin un sabotaj pentru planurile tale mari.
Urmând aceste sfaturi, te vei putea bucura de micile plăceri zilnice fără să-ți compromiți visurile pe termen lung. Important este să fii conștientă de alegerile tale financiare și să le faci cu scop și intenție.